Covid19 新型コロナウイルスの影響について経営者として思うこと

新型コロナウイルスの影響が出始めて、ついに来てしまったからという印象。

政府は、3月2日から春休み期間終了まで全国の小中学校を休校にする要請を出したとか。

卒業式を控えていた子供たちもかわいそうだけど、それより親達が大変。

仕事を休めばいいとか簡単に言う人もいるけど、そんな簡単に休んでしまえばいいじゃん的な思考もどうなの?って思う。

テレワークが推奨とか言うけど、みんながテレワークできる環境じゃないことも理解しないといけない。

出来ることなら、国民皆が休んで家に篭って、1ヶ月ぐらい待機出来れば、感染者が炙り出されていいんだろうけど、そんなことは不可能なわけで。

不要不急の外出は控えろとは言うけど、仕事はしないとね。経済が止まってしまう。

特に中小零細企業なんて、1日1日が勝負なわけで、1日でも止まってしまうと大打撃。って書くとそんなわけないとか言われそうだけど、年商1億ポッチの企業で月商900万、日商30万円ですよ。たったこれだけ。小売りで単価1000円、原価80%だとして、1日の利益が6万、月180万円。日に300点扱わないといけないとなると、従業員やパートさんを最低でも5~10人は使ってやるわけだから、まぁしんどいよね。

で、さっき某ヤフーに政府が休業の補償というか補助金を検討しているという記事があったんだけど、そのコメント欄がまぁ酷い。国難なんだから国民全員に出すべきとか、自分はテレワークで仕事しているから貰えないのはおかしいとか。平等じゃないとか。

僕に言わせれば、お前らインターネットが出来てコメント欄に書き込みが出来る余裕があるじゃねえか!

一方、生活が一変して、破産に追い込まれる経営者や、明日の仕事に不安を抱える労働者もいるわけ。

だいぶ前に誰かが言ってたけど、結局「思いやり」がないんだよ。みんな自分だけがよければいい。心が貧しい人間が増えている。マスクの転売とかもそうだけど、モラル<お金みたいな。

転売って大義名分がないよね。商売って商いなわけだから、建前でも大義名分が存在するわけ。でもマスクの転売とかティッシュの転売って、大義名分が無い。独りよがりの身勝手な行為。商いですら無い。

しかも黙ってコソコソやるのであれば、100歩譲ってまだ可愛げもある?(無いけど)かもしれないけど、自慢げにやらないやつはアホ、みたいな事を言えてしまう心がゴミクズ。

グローバル化が進むのもいいけど、心の美しさまで失くしたらおしまい。

ちなみに僕の会社が運営している店舗もコロナでパンデミックかもと言いだしてからの来客数が激減してる。

対前週の80%減ぐらいまで減ってるけど、会社全体としては、幸い売上は向こう3か月分ぐらいの見込みはあるから、そこまでは大丈夫だけど、それ以上になってくると商売替えか、業務停止かを検討しないといけなくなる。

経営者はみんな今、頭抱えてるんじゃないかと思う。

テレビで観たけど、どこかのバス会社なんて、予備に保有していたバスを売却して従業員の給与に充てるって言ってたよね。それでも3か月持たないって。そこの社長は動きが早いから、まだ持つだろうけど、ちょっとでも動きが遅いとアウト。証拠に、インバウンド系メインの旅館とかが、コロナって言いだして1か月程で既に数件が破産申請している。

僕はインバウンドはあまり関係ないから、まだマシだけど、インバウンドに特化した商売をしていたらと思うとゾッとする。実際12月にインバウンド系の事業に誘われてたわけで、あの話を進めてたら今頃エライこっちゃになってた。

そういうところは運が良いというか、知らずに察知できる自分が怖いというか自分の能力に感謝。

資産見直しもコロナ関係ないのに、家の事で整理したから、利益を保ったまま売り抜けれたわけだし。

さて、いつまで続くか分からないけど、このコロナ危機を乗り越えていかなければ。

とりあえず、求人。うちの仕事って時間自由、休み自由、月決められた労働時間だけ守ってくれればいいので、今シフトとかで困っている層が、離職せざるを得ない状態になって余ってくる。今だから採れるはず。火事場泥棒的な感じもするけど、逆に言えば、うちであれば、働ける場所を提供できるということ。

ピンチはチャンスと僕の敬愛する社長が仰っていたが、まさにこれ。金銭的(売上・利益)にはピンチだけど、人材確保にはチャンス。

生かしていこう。


認識違いは仕方がないと思うことにした

先日のエントリーでウソはダメだよって話を書いたけど、今日電話で、担当の営業さんと話をした。

しょうもない言い訳でもしようもんなら、トコトンまでやってやろうと思っていたのだが、順序立ててお話をさせていただいたところ、きっちと確認して、非のあることを認めて謝罪をしていただいたので、これで収めようと思う。

潔いってのは良いこと。

間違いは間違いと認める。その方が信用できるし、その後の信頼関係も出来る。

僕は今回の件があったからこそ、今の営業さんに最後までお願いしようと思うし、だからこそ筋の通らないことはしないでいただきたいと思う。

今回の件によって、何か利(値引きとか物品とか)を得てやろうとかそんな気は更々無いし、担当営業さんが不利益を被ることがあってはいけないと思っている。そんなことする奴はただのクレーマー。

会社としてきちんと対応するのは良いことだけど、情報伝達のオペレーションに不備があったのは会社の責任で、営業さんの責任ではないと考えている。

今回、たまたま僕のところでこの問題が起きたので、つっついてしまったけど、知らずに「うんうん」言ってる人もいると思う(まぁ知らなければ、問題にすら感じないだろうからいいんだけど)

営業さん的には運が悪かった(良かった?)だけの話。気づかなければ、気づかないままずーっと行くんだろうね。

得るには対価を払わないといけない

これ、僕が数年前に通っていた経営塾でいただいた言葉。何かを得るには対価を払わないといけない。この対価ってところが重要で、対等な価値(価格)を差し出さないと、得ることは出来ないという言葉。この対等な価値かどうかが重要なわけで、一方的ではいけない。

例えば、喉が渇いて水が飲みたい。自動販売機で100円だった。喉が渇いている自分と100円を天秤にかけて釣り合えば買う。みたいな。でもこれが山の上とかになると、山の上まで運んだという付加価値が加わって500円とかになる。それでも登山者は山の上で入手しにくい水という価値で500円を出すか出さないかを決める。価値が見いだせれればそれが対価となる。

今回は対価を払わずに得ようとしたことで、僕の怒りの琴線に触れた感じ。その事柄が嫌なわけでは無くて、それを得たいなら対価を払ってよというだけの話。

あまりごちゃごちゃ言いたくないしスパっといきたい。

文句言いはロクなやつが居ないってのが僕の持論。文句ばっかり言ってたら嫌な奴になるし、ネガティブ人間になっちゃう。


後出しも嫌だし、筋道が通っていないのも嫌。契約は契約で履行してくれればいいけど、契約に無いことをさせられたく無いし、逆にしなくても良い。

まあでも、今回の出来事もそうだし、僕の会社で起こっている出来事もそうだけど、こういう問題ってみんなの思いやりが足りないところから起こっているんだよね。

ほんの少しの思いやりを大切にしよう。


ついに家を契約したわけで

昨日めでたく家を買った(契約)した。

こんなスピードでいいのかと思うけど、こんなもんなんだろうと思うことにする。

当初は5月引き渡し可能ということで話を進めていたんだけど、コロナショックで結局6月の末になってしまうって。

夏のクソ暑い時に引っ越しとか嫌だなぁ。

仕様書とか貰って、うきうきしていたのですが、購入してからの方がお金がかかることが発覚。というかみんな知ってた。僕が知らなかっただけ(というか忘れてただけ)

エアコンとかは要らない人は要らないと思うけど、さすがに電話とテレビアンテナはいるよね。あれはいるよねってやってたら、まぁまあ、そこそこお金がかかるという事態に。

契約しないといけないもの

  1. 水道・・・役場
  2. 電気・・・関電(はぴーeみたいなやつ)
  3. インターネット・・・eo
  4. 電話・・・eo

つけないといけないもの

  1. テレビアンテナ ざっくり5万
  2. 網戸 ざっくり15万
  3. カーポート 30万
  4. エアコン3台 40万

新たに買わないといけないいもの

  1. 冷蔵庫 ざっくり20万
  2. 洗濯機 ざっくり20万
  3. カップボード ざっくり25万

こうやって挙げていくと、結構お金のかかるものが多いので、ここは頭金を抑えておくべきかとも思う(正直頭金を予定通り入れても大丈夫なのですが、後でかかってくるものが増えると嫌なので)

インターネットはeoかNTTがいいかな。やっぱり固定電話が欲しいし、プロバイダとかややこしいのが嫌なのでeoが今のところは優勢。

インターネットはやっぱeoで行こうかな

カップボードは、どうするか悩んでいる。

結局のところ、家具屋さんで買っても20~30万円はするので、家と一緒に頼んでしまったほうがいいんだろうかとも思う。色見とかキッチンと合わせることも出来るしね。

カーポートも未だ見積を貰ってないけど、安ければ最初につけてしまっても良いかもと思っている。

こうやってなんやかんやしていくと200万円はいるよねって事になってくる。

うん。200万円ね。それに備品とかいれていったら300万はかかるな。

[aside type=”boader”]

仕様書のPSが何か分からず困る

話が飛んでまったけど、仕様書に「PS]ってのが台所付近にあったわけ。馴染みのない記号だったので、何か分からずモヤモヤ。調べてみたらPipeSpace(パイプスペース)らしい。

ちょうどこの上辺りに2Fのトイレがあったから、そのパイプってことだね。

[/aside]


そんなことを、ボチボチと考えながら、事務所にいたら、付き合いのある営業さんが来てて「家が6月に建つんですよー」と言うわけ。言ってないのに何で知ってるんだろうと思ったら、その営業さんも家を買ったらしく、6月に引き渡し予定とのこと。

総工費4500万円

ローン4000万とかパワーあるなぁ。

そんな話を聞くと、何か、僕のローンが、そんな大きなことでは無いような気もしてくるよね。

そんなことは無いんだけど。

完成したら招待して貰おう。


ウソはついちゃだめ

家を買うかも知れないという話になってから何度か営業さんと会ったんだけど、ウソをつかれていることが発覚してオコなわけです。

「値引きなのですが、〇〇万円値引き出来ますので、こちらのキャンペーン用紙を書いてください。」

と、そもそも値引きの話をし出したのはあちらからなわけです。

「これ書いて貰ったら値引き出来ますんで」

って言うから書いたら、後になって

この値引きの適用条件として、展示場として1か月お貸しいただくお願いをしているんです

と言って来たわけです。

書く前に言えよ!って思いましたし、そんなアホらしい話あるか?と思いましたが、そこは黙って帰宅。

それでも、なんかモヤモヤしていたので、後日その会社の本社に電話して、キャンペーン適用に当たった何か条件があるのかを聞いてみたところ、条件は無く、「もし展示場としてお借りするなら、相応の値引き若しくは物品をつけさせていただく、キャンペーンとは全く別の話です。」とのこと。

「じゃあ、紙を記入した後で、展示場としてお貸しいただくとが条件です。とか言われたとしたらおかしいですよね?」

って聞いたら、お借りするのはキャンペーンとは完全に別物とお考えいただいて結構です。と言われた。

そこのメーカー的にはそういう事態が起こっていてはマズイのか、どこの営業所の誰かを教えて下さいと言われたけど、僕が自ら話をしたかったので、教えなかったわけで。

これって大した問題じゃないと思うかもしれないけど、詐欺よね。本来は報酬を払って借り受けするものを、報酬を払わずに貸せって言ってるわけだし。断れない段になってからだから、なんなら脅迫に近い類の悪質さがあるよね。

もし、僕の会社の営業がこんな営業手法をとっていたとしたら、間違いなく懲戒するし、何歳であろうと教育をやり直すね。

だって、こんなしょうもない事をして後でばれたら会社としての信用を失うよ。これから大きくなっていこうとする会社なら猶更だし、コンプラ的にも完全アウト。今の世の中SNSですぐに情報なんて漏れてしまうしね。

そういう意味では、僕が問い合わせをした先の営業さんと事務さんはキッチリと内容について濁すことなく教えてくれたし、社内での出来事だからといって不明瞭な返答をするわけでは無かったので好感度は高いし、いい会社なんだろうと思う。こういうまともな社員の方々に対しても迷惑この上ないことだという自覚をして貰いたい。

しかし足元見てるよね。僕たちがそこのエリアに住みたいってのが分かってるから余計に甘く見てるんだろうけど、このやり方はヤバイよね。

さて、僕の気持ちはどうすればいいんだろうか。このまま、何もしらないふりをして、ニコニコして契約までしてしまうのがいいのか?それとも、キッチリ締めて「ごめんなさい」で終わるか。会社の問題として大きく取り上げるか。どれかなんだろうけどね。

せっかくの新築戸建てなのに、出だしでこんなことがあってちょっと嫌な気分。

特に僕は商売人なので、縁起とかを気にするし、ケチがついてしまったと考えたら、残念な気持ちにもなる。ケチがついたと考えずに、問題はあったけど、うまく纏まったから、ヨシとしよう。ぐらいの大きな気持ちの方が良い気もする。

もし、万が一だけど、このブログを発見して、俺のことかもーって思ったら心を入れ替えて正直に言うように!

ウソはついちゃダメ。

そういうこと。


家を買う5(事前審査と印鑑)

家の候補が見つかり、とりあえず買付を書いて、事前審査を申し込みしてという段階だと以前のエントリーで書きましたが、家のローンに限らず融資を受ける際は金融機関で事前審査を行うのが一般的です。(僕が事業融資を受ける際も信用保証協会という住宅機構みたいな立ち位置の組織で審査を受けます)

  1. 物件の候補を挙げ
  2. 金融機関にて事前審査
  3. 物件売買契約
  4. 本審査
  5. 借入

といった流れになります。

というわけで我が家も妻が事前審査をしてもらっていたわけです。

僕は僕で今のところに住むので、妻は妻で家を買ったというイメージですね。

ちなみに妻の源泉の額はざっくりですが、直近300万円、昨年80万円、一昨年400万円と、育休や産休で休んでいた期間もあり、お世辞にも安定しているとは言えません。

僕の感覚では1円も借りれないことはないと思っていましたが、必要以上の額で事前審査の承認が出て驚いています。(Web上によくある借入シュミレーション以上の額で承認されました)

何を見て判断されたんだろうと考えてみると、重視して見られるのは、直近の年収ではなく

  • 職種
  • 安定性
  • 将来性

の部分が大きい気がします。

まぁ必要以上の額が承認されたからといって頭金を少なくするつもりもありませんし、必要な額だけお借りしようと思います。(昔は書き上げとかして、車とか家電とかの費用にしていた時代もあったようですが、僕たちには必要ありませんし(キリ

事業融資の場合は借りれるだけ借りるんだけど、個人の場合は本当に必要な分だけね。

祝!事前審査通過!

喜びはありますが、一方で家買うことになってもた…的心配が無いわけではありません。まさか、こんな1か月もしないうちに家を買うとは思っていませんでしたし、スピード感がやばすぎです。

僕もスピード感はある方ですが、今回の家の件に関して言えば、妻のスピード感に、僕がかろうじて付いていっているという感じです。

ちなみに僕が15年ほど前に住宅ローンを借りる時の源泉が400万円ぐらいで審査をしましたが、今回の妻の額の2/3程度しか審査が通らなかったことを思うと、何か複雑です。

今の僕ならどれぐらい通るんだろうか。

さて、これで完全に家を買わざるを得なく?いや、買えることになったのでそれに向けて準備をしていかないといけないですね。

とにかく良かった。

ということで、契約には実印もいりますし、お祝いに実印を贈る事にしました。

今現在も妻は実印を持っていますが、結婚した時に僕が認印か何かで使っていた印鑑を実印として登録して使っているので、これを機にまともな実印を贈ろうと思います。

動物素材(水牛とか象牙とか)にするか植物素材にするかを悩みましたが(最初は水牛をカートに入れていました)

  • 女性的であるということ
  • こよみの上では季節は春だということ
  • 妻が春生まれ
  • 家の引き渡しが春~夏になること

から、さくらの木を印材として選びました。


日本のバラ科サクラ属の中でも代表的な種の「山桜(ヤマザクラ)」は、古くから和歌にも数多く詠まれており、美しい桜は日本の心の象徴とされてきました。
山桜は、サクラ属の種の中では寿命が長く、毎年咲く花は生命の強さを感じさせます。
花言葉は「精神の美」。落ち着いた気品を感じる桜の印鑑は春の目覚めを予感させ、これから始まる人生に彩りを与えてくれることでしょう。

人生の一大イベントですので、どうせなら意味のあるものにしたいと思っていましたので、この素材にしました。

ちなみに僕は個人・法人併せて1本も木の印鑑を持っていませんが、植物だからこそ意味合いがあるということを考えると、大きな契約とか、人生の転機で使用する印鑑は天然木のものもいいかもしれないと考えを改めました。

どうでもいいですが、僕が今回の印鑑を買ったのはハンコヤドットコムです。


10年前にも法人の銀行印をここで買いました(チタンでブラックオニキスが入っているやつ)が相変わらず対応が早い。55円余分に払えばスピード対応してくれるのですが、今回は注文してから2日で届きました。

これを書いている今日、事前審査が通り、印鑑も届き、今日渡すことが出来るので、スピード注文にしておいて良かったです。

次の展開が楽しみです。

ではまた!


家を買う4(注文住宅か建売か)

注文住宅が良いか、建売が良いか

という永遠のテーマについて考えてみました。

世の中では注文住宅至上主義的な感じで、注文住宅が格上みたいな風潮がありますが、実際はどうなんでしょう。

最近は注文住宅とは言え、ベースが複数あって、そのベースから派生させていくような、ユニット型?的注文住宅が増えている気がします。

僕的に注文住宅と建売についてのイメージはこんな感じです。

建売

  • 注文住宅に比べて安い
  • 外観がダサい
  • 工場プレカットの規格物住宅
  • 外構込みのものもある
  • 土地建物を一緒に買うので手続きが簡素

注文住宅

  • 価格が高い
  • 内外装共に自由設計
  • 間取りが自由
  • 外構は入っていない
  • 土地と建物を別々で買わないといけない

僕と同じような考えの方って多いと思います。

でも、今の注文住宅って完全注文というよりプレ注文みたいな感じなので、結構お安いメーカーもあります。家単体で言ったら昔より安くなっているかも知れません。

普通の地方で人口20万人ぐらいのところで、建売が建物30坪3000万、注文が3300万円みたいなイメージです。まぁ注文住宅は外構費が別途かかるので余分に100~200万円ぐらいは必要ですが.

ただ、面倒なわけです。

  • 間取り
  • 家の大きさ
  • デザイン
  • 屋根
  • 外壁
  • 天井・壁
  • キッチン・トイレ・風呂
  • 外構

などを1つづつ決めていかないといけないので、時間も労力もかかります。

僕たちは建売を選んだと以前のエントリーで紹介しましたが、建売のメリットである

無難

というところが一番のポイントでした。

突拍子もない間取りにするわけでも無く、奇抜な壁紙を選ぶことも無く無難。

家って何十年も住むわけですから、無難が一番良いわけです。

間取りなんて、マンションとかなら決まっているわけですし、自分が家に合わせればいいだけですし、特に問題は無いはずです。現に今、マンションに住んでいますしね。

時間があれば注文住宅もいいかも知れませんが、時間の取れない僕たちのような場合は建売がおススメです。

というわけで、次回は外構について書ければと思っています。

ではまた。


家を買う3(費用とか)

オープンハウス訪問から1か月も経っていないのに、物件の買付を書くというスピード感の我が妻。

僕が言うのもなんですが、かなり男前です。

正直こんなスピードで家を買う流れになるとは思っていませんでしたが、まぁ実際、縁があればこういうものかも知れないですね。

多分ね、この金額なら注文住宅もいけたと思いますが、僕たちは共働きで休みがほぼ合わないんです。

あれやこれやを決める時間もあまり取れないので、何度も打ち合わせに行ったりとか、100%無理なわけです。

注文住宅とか、毎週毎週通って、詰めてって話をよく聞きますが、子ども2人で夫婦2人でフルタイムで働いていると絶対に無理ですよね。

それであれば、そこそこ普通に住める建売がいいなぁと、いきなり決まってしまったという感じです。

プロが設計してデザインしているので、ある程度は無難な色見とかを選択するでしょうし、今回途中で分かったのが、設計が女性の方だったので、使い勝手もある程度は考慮されているかもしれない希望が持てます。

というわけで、これを書いている現在、事前審査中であります。

物件購入明細書を貰いましたので、ちょっと公開

[aside type=”boader”]

  • 登記費用(表示登記) 85000
  • 登記費用(建物・所有権保存登記) 75000
  • 登記費用(土地・所有権移転登記) 180000
  • 抵当権設定費用 120000
  • 火災保険 10年(地震5年含む) 130000
  • フラット35適合証明 物件に含む
  • 印紙代(土地建物売買契約書) 10000
  • 印紙代(金銭消費貸借契約書) 20000
  • 固定資産税清算金 20000
  • 上下水道負担金 220000
  • 不動産取得税(土地) 20000
  • 住宅ローン保証料 未定
  • ローン事務手数料 未定

[/aside]

    となっていました。

住宅ローンの諸費用を抜いて88000円。仲介手数料がいらなかったので、比較的安価に抑えることが出来ていると思いますし、登記費用についての金額も妥当なところだと思います。

火災保険が想像よりも安く(準防火対応)なったので、それもラッキーでした。

明細だけを見ると、まぁまあ良心的な感じがします。

他を知らないので分かんないですけど。

しかしながら、僕たちはあまり気にならないですけど、担当営業さんの物件知識があまりないのと、後出し系なことが結構あるなという印象がします。

これは住宅営業に関わらずなんでしょうけど、最初に言わずに、もう引き返せないところに来てから都合の悪いこと言うといった具合。

別に大して文句は言わないから最初から言ってくれればいいのにと思います。

本人は失念していたと言っていましたが、絶対確信犯でしょうね。

それでも(笑)で済ませれるのでまぁいいですけどね。

その場所に家を買うことが目的なので、正直ほかのことはどうでもいいです。

あとは住宅ローン審査が通ってくれることを祈るばかりです。

ではまた!

ばーい


変動金利と固定金利について考えてみた

僕が家を買うかもしれないというエントリーを最近書いていますが、住宅ローンについて頭を悩ませています。

しかしSBISLで出資をしながら住宅ローンを組むかもしれないというのが笑えますね。

皆そうかも知れませんが、住宅は人生で数回の大きな買い物なわけです。

例えば3000万円の家を買うとします。諸費用を入れて3200万ぐらいになるはずです。

頭金が10%で300万円、20%で600万円。

20%ぐらい入れれば金利が優遇されるところは結構あります。

今回僕が購入予定の物件の場合は、金額はちょっと書けないのですが、概ね20%程度の頭金を入れる予定です。現在の金融資産の50%程度を頭金として入れる計算です。

もし仮に、10%程度で審査が通れば、実際に住んだ後に繰上げ返済しようと考えています。

フラット35であれば

  1. 月々の返済額は今までどおりの額にし、返済額に応じて借入期間を短縮する方法
  2. 借入期間は今までどおりの期間にし、月々の返済額を少なくする方法

のどちらかを選択して繰上げ返済が可能ですので、当初は余裕資金を多めに残しておいて、余裕があれば、すぐに繰上げ返済をすることで、月々の返済額を少なくすることが可能です。

フラット推しのエントリーになってしまっていますが、それぐらい僕は不確定な事を敬遠する傾向にあります。事業で融資を受けているからかもしれませんが、将来に渡って確定した事項が望ましいと思っています。

さて、多分よくあるであろう金額で試算をしてみました。

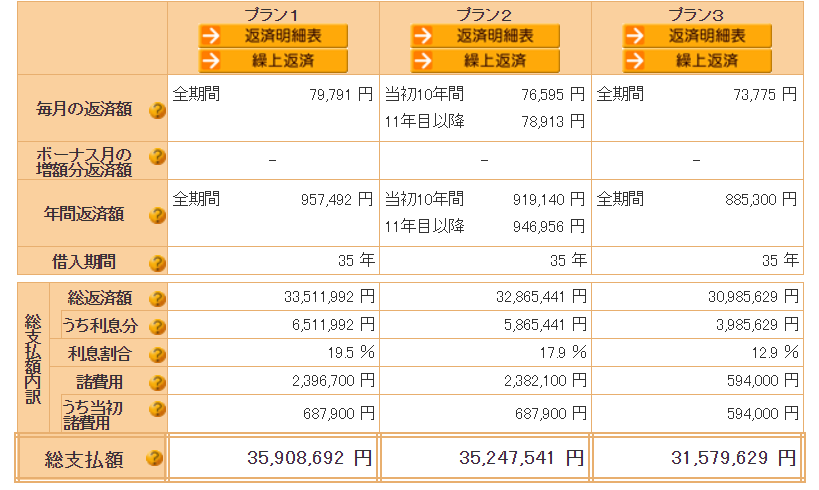
  • フラット35        1.28%                            35,908,692円
  • フラット35SA    10年1.03% 11年1.28%      35,247,541円
  • 変動(ARUHI3年) 0.804%                          31,579,629円

フラット35とフラット35SA、ARUHIの3年変動の団信付きでこんな感じです。

僕の場合はフラットSAが利用できるので当初10年は金利が0.25%引き下がり、支払い総額は35,247,541円となり変動金利を選択した場合と比べて、約366万円ほど余分に支払うこととなります。

この差額を高いと思うか、安いと思うかですが、まぁ正直、金額だけを見たら高いと思います。

でも、この366万円で金利上昇のリスクを避けることが出来るのであれば、決してこの差額は高いものではないと僕個人的には思っています。

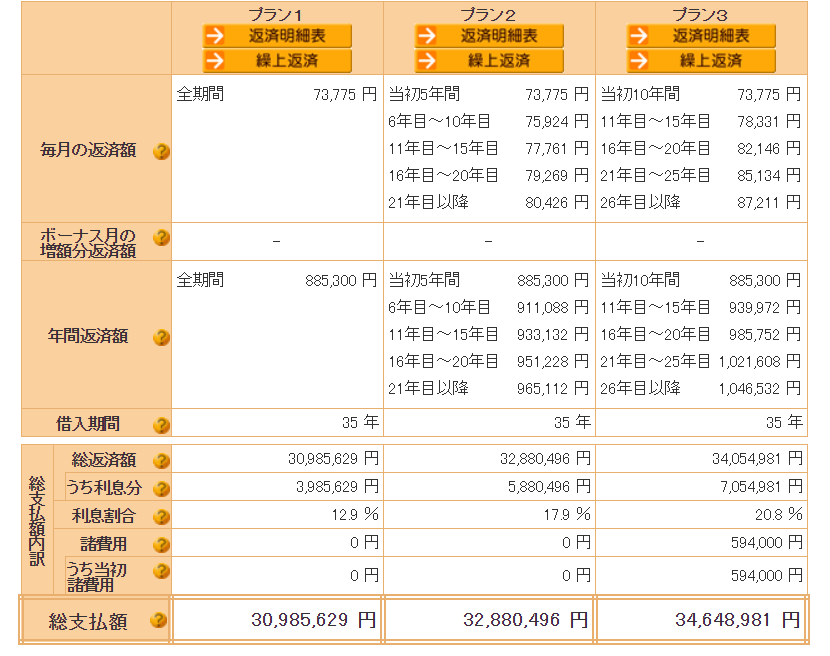
これは10%の頭金を入れたと仮定し、2700万円を借入したとした場合の変動金利の比較です。

  1. 35年間金利上昇や下降がなかった場合
  2. 5年後から5年おきに0.2%の上昇があった場合
  3. 10年後から5年おきに0.5%の上昇があった場合

をシュミレーションしてみました。

ちなみにフラット35S だと支払い総額は35,247,541円となります。

入力数に制限があったので最後まで計算が出来ていませんが、変動金利でもこのあたりまではあってもおかしくないと思っています。

政府の物価上昇目標が2%ですし、それを考えたらこれぐらいは最低限上がってもおかしくないのではないかというのが僕的観測です。エビデンスも何も無いので適当もいいとこですが。

アメリカの住宅ローン金利が現在で3~4%とか、アメリカの住宅自体の価格が下がっているけど、販売数は伸びているとか、色々と思うところはあるのですが、勝手な妄想ですので、僕の中に閉まっておきます。

というわけで我が家はフラット35を選択したよって話でした。

ちなみにですが、営業さんに聞いたところ、そこのメーカーでは変動金利を選ばれる方が全体の80%、フラットを選択する方は全体の20%程度だそうです。しかもその20%の内訳も、10%が自営業とかパートとかで収入が不安定で変動を借りにくい方、残りの10%が僕たちのような考え方らしいです。

皆さん、勇気あるなぁ。

ではまた!


家を買う2(かもしれない②)オープンハウスに行ってきた

こんにちは!

家をか買うかもしれないエントリーを書いてからすぐに、オープンハウスに行ってきました。

正直、間取り自体はかなり微妙な感じではありましたが、何となくそのメーカーの雰囲気は感じることができました。

今回、僕たちが見に行ったメーカーは、メーカーというよりはビルダーに近い住宅メーカーでした。

Zero CUBEとかのFCをやっている会社ですね。

そこの、まさしくZero CUBE改みたいな家を見学させて貰ったのですが、妻の家熱が一気に加速してしまい、家欲しい病になり帰ってきました。

とは言え、うちはフルタイムの共働きで、今のマンションのローンも返そうと思えば返してしまっても、金融資産の50%以上は残る程度には蓄えもありますので、そんなに急いで一軒家を購入する必要はない。と僕的にひあ思っていたのですが・・・。

そのオープンハウスから数日後に帰宅すると、妻が良い土地を見つけた!と。

詳細を確認すると

[aside type=”boader”]

  • 今のマンションから徒歩で3分程度
  • 40坪ほど
  • 並列で車が2台停めれる
  • 南向き
  • 南8mは確実に家が建たない好立地(道路は4m)
  • 現在東西南北に家は無く、西隣のみ予定アリ
  • 価格も相場より若干安い
  • 建売・外構付き
  • 全室2面採光
  • 仲介ではなく代理扱い(仲介手数料がいらない?)
  • 今と同じ町内会
  • オープンハウスに行った会社の物件

[/aside]

    という好立地の物件。

建売分譲でまだ建っていない、これからの物件を発見してしまったわけです。

ここで妻の家熱がさらに加速して買う!と。

そこから早かった。

すぐに前回オープンハウスを案内してくれた営業さんに連絡して、建売の似たような物件を見せて貰い、翌週には買付を書き、さらに翌週には住宅ローンの事前審査を申し込みといった具合。

オープンハウス見てからここまで3週間。

時間が無さ過ぎて、僕はやること山積み

  1. 妻と僕の資産の合算
  2. 現預金および現金化できる資産の洗い出し
  3. どこの住宅ローンを組むかの選定
  4. 資金計画を考える

これをね、1週間程度でやらないといけない状態に。

妻はお金に無頓着というか、ちゃんと人並みには貯金出来ているんだけれど、管理がいまいち苦手なわけです。結婚当初からお金の管理をして欲しいと言われていたのですが、人のお金を管理するのが嫌だったので断っていたのですが、ここに来てそれが裏目にでて、妻が把握していた預金より実際の預金が100万円ほど少ない事態に。

これはヤバイと僕の現金化できる(しても良い)金融資産を洗い出し、事前審査も通ってないのに、とりあえず現金化を行いました。これについては別のエントリーで書きたいと思いますが、NISAでほったらかしていた投資信託があり、基本のNISA期間も終わっていたので、全て売却し、出金しました。

住宅ローンは元々変動金利で借りる気がなかったので固定金利で返済額が確定しているフラット35に決めました

今の金利だけを見ていると0.4%を切る金融機関もあるので、変動金利の方が返済額は少なくて済むのですが、3年変動、5年変動とか僕は怖くて借りる気になりません。

というのも、住宅ローン金利は今が過去最低レベルであり、これ以下になることは無いと予測しています。下がることがなければ、横ばいか上がるかですが、ここ数年は横ばいが続いています。

経済がこのまま衰退していき、上昇しないのであれば、金利も横ばいすると思いますが、今から住宅ローンを返済する35年の間、経済が上向かず、夢も希望もないと思っているのに、家を購入するという矛盾が僕には理解できないわけです。

今から約30年前のバブル期の住宅ローン金利は、フラット35で8%を超えていたし、ここから30年の間に8%とまでは行かずとも、3%や5%台になる可能は十分にあると思っています。

変動金利の0.4%の金利は魅力的ではありますし、5年・125%ルールがあるので、返済が大きく増えることのないのも分かってはいますが、どうもリスクが大きい気がするのです。

[aside type=”normal”] 5年ルール

金利が変わっても、返済額が5年間は変わらない。当初10万円の返済(元金8万円:利息2万円)だったとして、金利が上がった場合(元金7万円:利息3万円)(元金6万円:利息4万円)と元本と利息分の割合が変わっていく感じです。

月々の返済額は、当初から変わらず10万円ですが、利息部分が増えた分、元金の返済が少なくなるわけです。

[/aside]

5年間はいくら金利が上がろうが返済総額は変わらないという仕組みですが、総額が変わらないだけで、元本も減りが遅くなる感じですよね。

[aside type=”normal”] 125%ルール

金利が変わって5年後からの返済額は当初の返済額の125%までに収めるというルールです。当初10万円の支払いであれば12.5万円までの支払いなので、いきなり返済が増えて困るというこは少ないです。と言われますが、金利上昇分がこの2.5万円を上回る場合は未払利息として取り扱われ、未払利息を返済するまでは元本が減らないということが起こりえます。

確かに返済額の大幅は上昇はありませんが、総額での支払いは上がるリスクがあります。

[/aside]

どっちも僕的には魅力を感じない仕組みです。

問題(返済)の先送りをしているだけで、本質的には何も変わらないのに、変動金利でも上限が決まっているから安心ですよ!と言われても僕的には全く安心感を得られません。

それであれば、金利が高いとはいえ1%台前半で全期間借りることの出来るフラット35がやはり魅力的に見えます。(僕が利用している事業用の借り入れなんて7年返済で制度融資を使っても2%台、保証料入れたら4%ほどになりますので35年を1%前半とか、いくら担保を取ると言えども安すぎると思ってしまいます)

次回はフラット35について僕が調べた範囲で書いてみようと思います。

本日もご覧いただき有難うございました。

もう月末も近いけど、あけましておめでとうございます

気づけばもう1月19日。と書いていて、現在2月11日。

あけましておめでとうとか言ってる場合じゃない。

年末にインフルエンザにになって、1週間何も出来ないままだったツケが未だに解消されていない感じで、投資がまったく手付かず。

こういうとき、投資信託とか自動積立の強みを感じる。

SBIネオモバイル証券も口座開設するする詐欺のまま何も進んでいないし、一応12月末日までの収支計算はしたけど(確定申告が必要かもしれないので)それだけ。

結果確定申告が必要なほど稼いでも無かったし、使っても無かった(笑)

AGCの処分も出来ていないままだし、2020に入って一度もFXすら触っていないどころかアプリすら開いていない。

以前のエントリーで、本業が一番の投資ではないか?的なことを書いたけれど、まさに今がその状態かもしれない。

今年は何かとやりたいことがあり、第三の事業も行おうと決めた。

ここで書くことでは無いけど、私の行っている事業って、3次産業に属するものばかり。このポジションってやはり1次や2次にかなり影響される。価格も品質も。

そこで2次産業までの事業を一つ持つことが大事なのではないかと思たってわけ。

実現するかどうかは別としてプロジェクトとしては進める。

まずは、業種を決める。

これを当面の目標にする。目的は収益の柱3本目を持つことなので、業種にはこだわらないし、偏見も捨てる。