家を買う3(費用とか)

オープンハウス訪問から1か月も経っていないのに、物件の買付を書くというスピード感の我が妻。

僕が言うのもなんですが、かなり男前です。

正直こんなスピードで家を買う流れになるとは思っていませんでしたが、まぁ実際、縁があればこういうものかも知れないですね。

多分ね、この金額なら注文住宅もいけたと思いますが、僕たちは共働きで休みがほぼ合わないんです。

あれやこれやを決める時間もあまり取れないので、何度も打ち合わせに行ったりとか、100%無理なわけです。

注文住宅とか、毎週毎週通って、詰めてって話をよく聞きますが、子ども2人で夫婦2人でフルタイムで働いていると絶対に無理ですよね。

それであれば、そこそこ普通に住める建売がいいなぁと、いきなり決まってしまったという感じです。

プロが設計してデザインしているので、ある程度は無難な色見とかを選択するでしょうし、今回途中で分かったのが、設計が女性の方だったので、使い勝手もある程度は考慮されているかもしれない希望が持てます。

というわけで、これを書いている現在、事前審査中であります。

物件購入明細書を貰いましたので、ちょっと公開

[aside type=”boader”]

  • 登記費用(表示登記) 85000
  • 登記費用(建物・所有権保存登記) 75000
  • 登記費用(土地・所有権移転登記) 180000
  • 抵当権設定費用 120000
  • 火災保険 10年(地震5年含む) 130000
  • フラット35適合証明 物件に含む
  • 印紙代(土地建物売買契約書) 10000
  • 印紙代(金銭消費貸借契約書) 20000
  • 固定資産税清算金 20000
  • 上下水道負担金 220000
  • 不動産取得税(土地) 20000
  • 住宅ローン保証料 未定
  • ローン事務手数料 未定

[/aside]

    となっていました。

住宅ローンの諸費用を抜いて88000円。仲介手数料がいらなかったので、比較的安価に抑えることが出来ていると思いますし、登記費用についての金額も妥当なところだと思います。

火災保険が想像よりも安く(準防火対応)なったので、それもラッキーでした。

明細だけを見ると、まぁまあ良心的な感じがします。

他を知らないので分かんないですけど。

しかしながら、僕たちはあまり気にならないですけど、担当営業さんの物件知識があまりないのと、後出し系なことが結構あるなという印象がします。

これは住宅営業に関わらずなんでしょうけど、最初に言わずに、もう引き返せないところに来てから都合の悪いこと言うといった具合。

別に大して文句は言わないから最初から言ってくれればいいのにと思います。

本人は失念していたと言っていましたが、絶対確信犯でしょうね。

それでも(笑)で済ませれるのでまぁいいですけどね。

その場所に家を買うことが目的なので、正直ほかのことはどうでもいいです。

あとは住宅ローン審査が通ってくれることを祈るばかりです。

ではまた!

ばーい


変動金利と固定金利について考えてみた

僕が家を買うかもしれないというエントリーを最近書いていますが、住宅ローンについて頭を悩ませています。

しかしSBISLで出資をしながら住宅ローンを組むかもしれないというのが笑えますね。

皆そうかも知れませんが、住宅は人生で数回の大きな買い物なわけです。

例えば3000万円の家を買うとします。諸費用を入れて3200万ぐらいになるはずです。

頭金が10%で300万円、20%で600万円。

20%ぐらい入れれば金利が優遇されるところは結構あります。

今回僕が購入予定の物件の場合は、金額はちょっと書けないのですが、概ね20%程度の頭金を入れる予定です。現在の金融資産の50%程度を頭金として入れる計算です。

もし仮に、10%程度で審査が通れば、実際に住んだ後に繰上げ返済しようと考えています。

フラット35であれば

  1. 月々の返済額は今までどおりの額にし、返済額に応じて借入期間を短縮する方法
  2. 借入期間は今までどおりの期間にし、月々の返済額を少なくする方法

のどちらかを選択して繰上げ返済が可能ですので、当初は余裕資金を多めに残しておいて、余裕があれば、すぐに繰上げ返済をすることで、月々の返済額を少なくすることが可能です。

フラット推しのエントリーになってしまっていますが、それぐらい僕は不確定な事を敬遠する傾向にあります。事業で融資を受けているからかもしれませんが、将来に渡って確定した事項が望ましいと思っています。

さて、多分よくあるであろう金額で試算をしてみました。

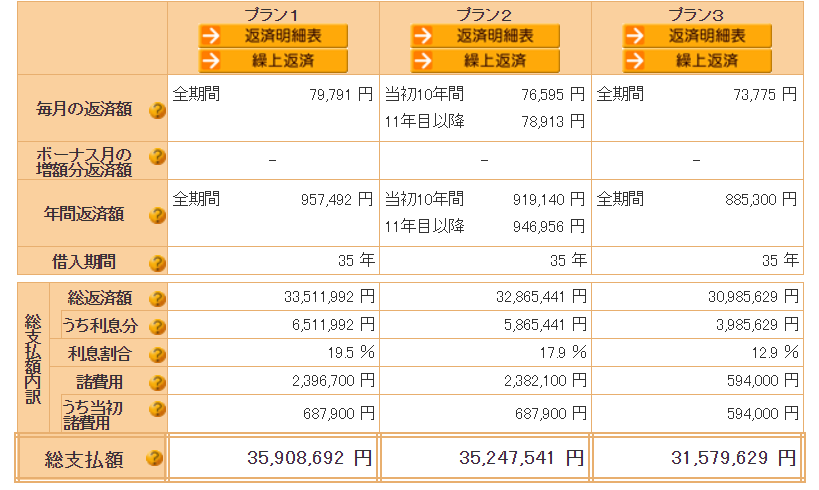
  • フラット35        1.28%                            35,908,692円
  • フラット35SA    10年1.03% 11年1.28%      35,247,541円
  • 変動(ARUHI3年) 0.804%                          31,579,629円

フラット35とフラット35SA、ARUHIの3年変動の団信付きでこんな感じです。

僕の場合はフラットSAが利用できるので当初10年は金利が0.25%引き下がり、支払い総額は35,247,541円となり変動金利を選択した場合と比べて、約366万円ほど余分に支払うこととなります。

この差額を高いと思うか、安いと思うかですが、まぁ正直、金額だけを見たら高いと思います。

でも、この366万円で金利上昇のリスクを避けることが出来るのであれば、決してこの差額は高いものではないと僕個人的には思っています。

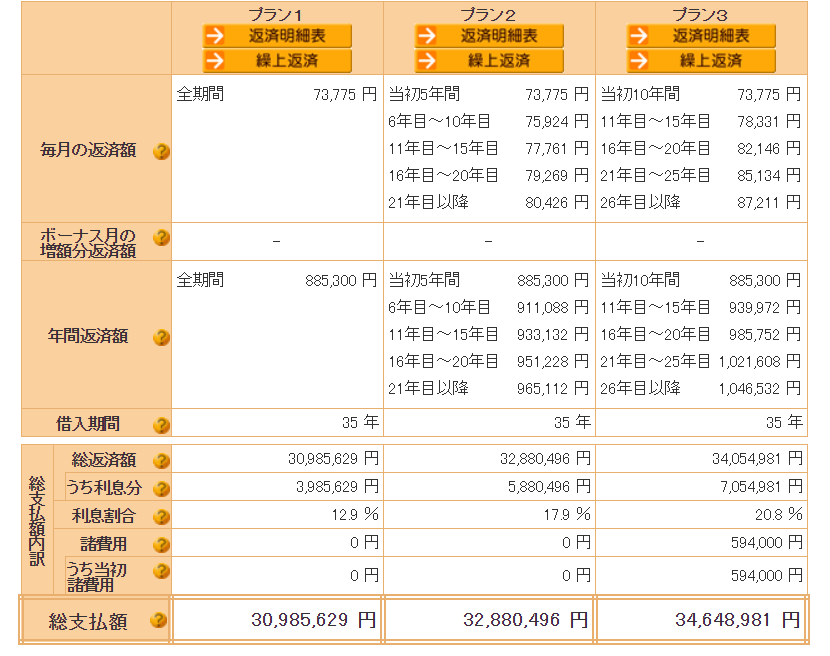
これは10%の頭金を入れたと仮定し、2700万円を借入したとした場合の変動金利の比較です。

  1. 35年間金利上昇や下降がなかった場合
  2. 5年後から5年おきに0.2%の上昇があった場合
  3. 10年後から5年おきに0.5%の上昇があった場合

をシュミレーションしてみました。

ちなみにフラット35S だと支払い総額は35,247,541円となります。

入力数に制限があったので最後まで計算が出来ていませんが、変動金利でもこのあたりまではあってもおかしくないと思っています。

政府の物価上昇目標が2%ですし、それを考えたらこれぐらいは最低限上がってもおかしくないのではないかというのが僕的観測です。エビデンスも何も無いので適当もいいとこですが。

アメリカの住宅ローン金利が現在で3~4%とか、アメリカの住宅自体の価格が下がっているけど、販売数は伸びているとか、色々と思うところはあるのですが、勝手な妄想ですので、僕の中に閉まっておきます。

というわけで我が家はフラット35を選択したよって話でした。

ちなみにですが、営業さんに聞いたところ、そこのメーカーでは変動金利を選ばれる方が全体の80%、フラットを選択する方は全体の20%程度だそうです。しかもその20%の内訳も、10%が自営業とかパートとかで収入が不安定で変動を借りにくい方、残りの10%が僕たちのような考え方らしいです。

皆さん、勇気あるなぁ。

ではまた!


家を買う2(かもしれない②)オープンハウスに行ってきた

こんにちは!

家をか買うかもしれないエントリーを書いてからすぐに、オープンハウスに行ってきました。

正直、間取り自体はかなり微妙な感じではありましたが、何となくそのメーカーの雰囲気は感じることができました。

今回、僕たちが見に行ったメーカーは、メーカーというよりはビルダーに近い住宅メーカーでした。

Zero CUBEとかのFCをやっている会社ですね。

そこの、まさしくZero CUBE改みたいな家を見学させて貰ったのですが、妻の家熱が一気に加速してしまい、家欲しい病になり帰ってきました。

とは言え、うちはフルタイムの共働きで、今のマンションのローンも返そうと思えば返してしまっても、金融資産の50%以上は残る程度には蓄えもありますので、そんなに急いで一軒家を購入する必要はない。と僕的にひあ思っていたのですが・・・。

そのオープンハウスから数日後に帰宅すると、妻が良い土地を見つけた!と。

詳細を確認すると

[aside type=”boader”]

  • 今のマンションから徒歩で3分程度
  • 40坪ほど
  • 並列で車が2台停めれる
  • 南向き
  • 南8mは確実に家が建たない好立地(道路は4m)
  • 現在東西南北に家は無く、西隣のみ予定アリ
  • 価格も相場より若干安い
  • 建売・外構付き
  • 全室2面採光
  • 仲介ではなく代理扱い(仲介手数料がいらない?)
  • 今と同じ町内会
  • オープンハウスに行った会社の物件

[/aside]

    という好立地の物件。

建売分譲でまだ建っていない、これからの物件を発見してしまったわけです。

ここで妻の家熱がさらに加速して買う!と。

そこから早かった。

すぐに前回オープンハウスを案内してくれた営業さんに連絡して、建売の似たような物件を見せて貰い、翌週には買付を書き、さらに翌週には住宅ローンの事前審査を申し込みといった具合。

オープンハウス見てからここまで3週間。

時間が無さ過ぎて、僕はやること山積み

  1. 妻と僕の資産の合算
  2. 現預金および現金化できる資産の洗い出し
  3. どこの住宅ローンを組むかの選定
  4. 資金計画を考える

これをね、1週間程度でやらないといけない状態に。

妻はお金に無頓着というか、ちゃんと人並みには貯金出来ているんだけれど、管理がいまいち苦手なわけです。結婚当初からお金の管理をして欲しいと言われていたのですが、人のお金を管理するのが嫌だったので断っていたのですが、ここに来てそれが裏目にでて、妻が把握していた預金より実際の預金が100万円ほど少ない事態に。

これはヤバイと僕の現金化できる(しても良い)金融資産を洗い出し、事前審査も通ってないのに、とりあえず現金化を行いました。これについては別のエントリーで書きたいと思いますが、NISAでほったらかしていた投資信託があり、基本のNISA期間も終わっていたので、全て売却し、出金しました。

住宅ローンは元々変動金利で借りる気がなかったので固定金利で返済額が確定しているフラット35に決めました。

今の金利だけを見ていると0.4%を切る金融機関もあるので、変動金利の方が返済額は少なくて済むのですが、3年変動、5年変動とか僕は怖くて借りる気になりません。

というのも、住宅ローン金利は今が過去最低レベルであり、これ以下になることは無いと予測しています。下がることがなければ、横ばいか上がるかですが、ここ数年は横ばいが続いています。

経済がこのまま衰退していき、上昇しないのであれば、金利も横ばいすると思いますが、今から住宅ローンを返済する35年の間、経済が上向かず、夢も希望もないと思っているのに、家を購入するという矛盾が僕には理解できないわけです。

今から約30年前のバブル期の住宅ローン金利は、フラット35で8%を超えていたし、ここから30年の間に8%とまでは行かずとも、3%や5%台になる可能は十分にあると思っています。

変動金利の0.4%の金利は魅力的ではありますし、5年・125%ルールがあるので、返済が大きく増えることのないのも分かってはいますが、どうもリスクが大きい気がするのです。

[aside type=”normal”] 5年ルール

金利が変わっても、返済額が5年間は変わらない。当初10万円の返済(元金8万円:利息2万円)だったとして、金利が上がった場合(元金7万円:利息3万円)(元金6万円:利息4万円)と元本と利息分の割合が変わっていく感じです。

月々の返済額は、当初から変わらず10万円ですが、利息部分が増えた分、元金の返済が少なくなるわけです。

[/aside]

5年間はいくら金利が上がろうが返済総額は変わらないという仕組みですが、総額が変わらないだけで、元本も減りが遅くなる感じですよね。

[aside type=”normal”] 125%ルール

金利が変わって5年後からの返済額は当初の返済額の125%までに収めるというルールです。当初10万円の支払いであれば12.5万円までの支払いなので、いきなり返済が増えて困るというこは少ないです。と言われますが、金利上昇分がこの2.5万円を上回る場合は未払利息として取り扱われ、未払利息を返済するまでは元本が減らないということが起こりえます。

確かに返済額の大幅は上昇はありませんが、総額での支払いは上がるリスクがあります。

[/aside]

どっちも僕的には魅力を感じない仕組みです。

問題(返済)の先送りをしているだけで、本質的には何も変わらないのに、変動金利でも上限が決まっているから安心ですよ!と言われても僕的には全く安心感を得られません。

それであれば、金利が高いとはいえ1%台前半で全期間借りることの出来るフラット35がやはり魅力的に見えます。(僕が利用している事業用の借り入れなんて7年返済で制度融資を使っても2%台、保証料入れたら4%ほどになりますので35年を1%前半とか、いくら担保を取ると言えども安すぎると思ってしまいます)

次回はフラット35について僕が調べた範囲で書いてみようと思います。

本日もご覧いただき有難うございました。